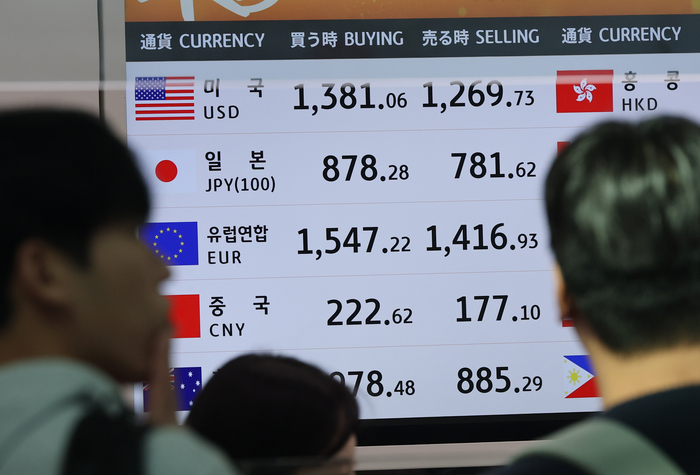
지난 27일 인천국제공항 2터미널 은행 환전 부스에 원/엔화 환율이 표시돼있다. 연합뉴스
환율이 하락하는 반면 은행권 대출금리는 오름세를 이어가고 있다. 대구 시민들의 반응도 엇갈리고 있다. 해외여행을 준비하는 사람들은 저렴해진 외화를 미리 사두고 있다. 반면, 주택담보대출과 신용대출을 이용하는 사람들은 늘어날 이자 부담에 걱정이 커지고 있다. 특히 다음달 기준금리 인상까지 거론되면서 부담이 더 커질 것으로 전망된다.
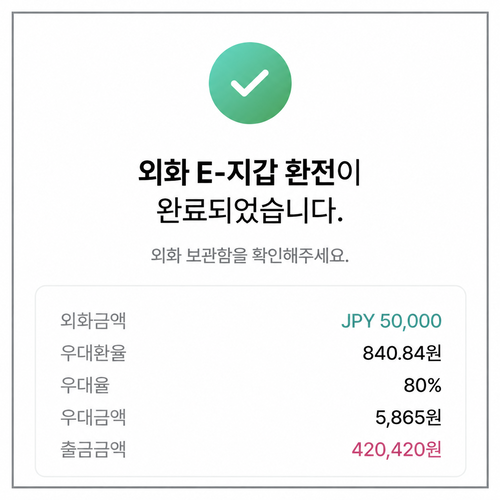
엔화 환율이 하락하면서 일본 여행을 앞둔 시민들이 미리 환전에 나서고 있다. <영남일보 독자 제공>
◆낮아진 환율에 여행객 반색
1년에 한 번은 일본으로 여행을 떠나는 김유리(31·여)씨는 최근 엔화 환율을 살펴보는 일이 잦아졌다. 일본 여행에 필요한 경비를 조금이라도 아끼기 위해서다. 김씨는 지난 21일 100엔당 약 840.84원에 42만420원을 들여 5만엔을 환전했다. 연말 일본 여행을 앞두고 엔화가 저렴할 때 미리 바꿔둔 것이다.
김씨는 "환율이 840원대까지 내려가면서 지금이 환전할 시기라고 생각했다. 연말에 일본 여행을 계획하고 있는데 미리 바꿔두면 여행 경비를 아낄 수 있을 것 같다"면서 "주변에서도 엔화가 많이 떨어진 만큼 지금 일본에 가야 한다는 이야기가 나온다"고 말했다.
실제 이달 원·엔 환율은 하락세를 보였다. 한국수출입은행 고시 환율 기준 100엔당 원화 환율은 지난 1일 861.28원에서 22일 838.26원까지 떨어졌다. 30일에는 846.41원을 기록했다.
원·달러 환율도 내렸다. 지난 30일 서울 외환시장에서 원·달러 환율은 오후 3시30분 기준 1천334.3원으로 전 거래일보다 2.5원 하락했다. 지난 21일에는 1천325.2원까지 떨어졌다.
환율이 낮아지면서 달러를 미리 확보하려는 움직임도 나타나고 있다. 지난 15일 기준 KB국민·신한·하나·우리·NH농협 등 5대 은행의 개인 달러예금 잔액은 142억3천만달러로 집계됐다. 2021년 12월 이후 약 4년 10개월 만에 가장 많은 수준이다. 지난 9월 말 141억달러보다도 늘었다.
대구에 본사를 둔 iM뱅크에서도 외환 거래가 증가했다. iM뱅크에 따르면 지난 9월 말 외환 관련 거래는 6월 말보다 34.2% 늘었다. iM뱅크는 3분기 원·달러 환율 변동에 따른 기업과 개인 고객의 달러 매매 수요, 수출입 거래 확대에 따른 외화 결제 수요 등이 영향을 미쳤을 가능성이 있다고 설명했다.
환율 하락에는 미국의 통화정책과 국내 외환시장 수급이 영향을 미친 것으로 풀이된다. 미국 연방준비제도는 최근 기준금리를 연 3.75~4.00%로 동결했다. 추가 인상 가능성을 강하게 시사하지 않으면서 달러 강세 압력이 다소 약해졌다는 분석이다.
향후 환율은 미국의 금리 정책과 글로벌 달러 흐름, 국내 수출기업의 달러 매도 규모 등에 영향을 받을 전망이다. 다만 국제유가 상승이나 글로벌 금융시장 불안이 커지면 환율이 다시 오를 가능성도 있다.
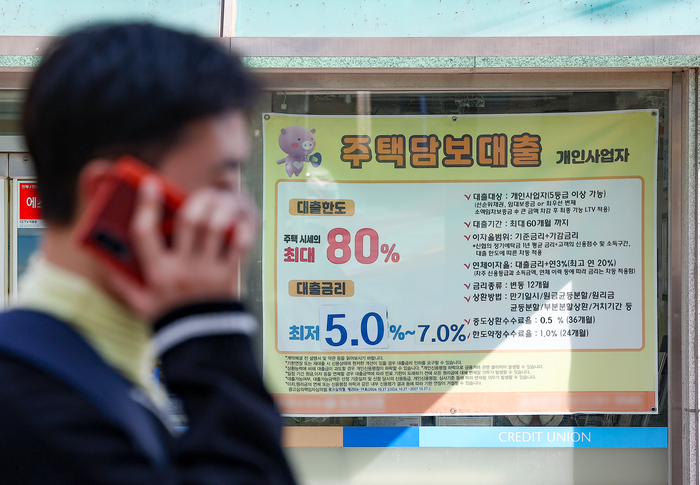
지난달 기준금리와 시장금리 상승 영향으로 은행권 가계대출 금리가 5개월 연속 올라 5%에 육박했다. 주택담보대출 금리는 4.88%로 전월보다 0.22%p 상승해 14년 5개월 만에 최고치를 기록했다. 30일 서울 시내 한 은행에 주택담보대출 현수막이 붙어 있다. 연합뉴스
◆기준금리 추가 인상 우려에 대출자 한숨
대구 직장인 김준현씨(45·가명)는 4년 전 대구 수성구 만촌동의 한 아파트를 매입했다. 당시 5년 뒤 금리가 다시 정해지는 조건으로 약 3억원의 주택담보대출을 받았다. 금리는 연 4% 정도로, 매달 원금과 이자를 합쳐 약 140만원을 갚고 있다. 김씨는 내년 금리 재산정을 앞두고 상환 부담이 커질까 걱정이다. 그는 "주변에서도 대출이자가 오르고 있다는 이야기가 많아 벌써 걱정이 크다"면서 "월급은 크게 오르지 않는데 매달 고정적으로 나가는 이자까지 늘어나면 생활비 부담이 커질 수밖에 없다"고 말했다.
신용대출을 이용하는 사람들도 금리 변동에 민감해지고 있다. 특히 만기 연장을 앞둔 마이너스통장 이용자들은 은행이 새로 제시하는 금리에 부담을 느끼고 있다. 수성구 범어동에서 카페를 운영하는 A씨는 최근 인터넷전문은행에서 1억원 한도의 마이너스통장을 연장하면서 금리가 연 4.35%에서 5.89%로 오른 것을 확인했다. 한도 전액을 사용했다고 가정하면 연간 이자는 435만원에서 589만원으로 154만원 늘어난다. 월평균으로는 약 36만원에서 49만원으로 13만원가량 증가하는 셈이다. A씨는 "사업을 하다 보면 갑자기 자금이 필요한 경우가 있어 마이너스통장을 유지할 수밖에 없다"면서 "매출이 일정하지 않은 상황에서 이자까지 늘어나니 부담스러울 수밖에 없다. 금리가 자꾸 높아지니 불안하다"고 말했다.
지난 7~8월 기준금리가 연속으로 인상되면서 은행권 대출금리도 오름세를 이어가고 있다. 한국은행은 지난 22일 금융통화위원회에서 기준금리를 연 3.00%로 동결했다. 그러나 다음 달 추가 인상 가능성이 제기되면서 대출자들의 불안은 여전하다.
금리가 오를 경우 가계와 기업의 이자 부담도 커질 전망이다. 한국은행은 대출금리가 0.25%p 상승하면 가계의 연간 이자 부담이 약 3조3천억원, 기업은 약 3조7천억원 늘어날 것으로 추산했다.
특히 3분기 국내총생산(GDP) 성장률이 전 분기보다 1.0% 증가해 기존 전망치인 0.3%를 크게 웃돌면서 추가 금리 인상 가능성에 무게가 실리고 있다. 반도체 수출과 설비투자 호조가 이어지는 가운데 물가 상승 압력도 변수다.
한국은행은 물가와 경기 흐름, 금융안정 상황을 점검하면서 추가 인상 시기와 속도를 결정할 방침이다. 다음 달 수정 경제전망에서 성장률과 물가 전망이 얼마나 조정될지가 향후 금리 방향을 가늠할 기준이 될 전망이다.
지난 29일 이형일 경제부총리는 관계기관 합동 확대거시경제금융회의에서 "금리 인상의 영향이 대출금리에 뒤늦게 반영되면서 취약차주들의 빚 상환 부담이 가중되고 있다"면서 "정부가 마련한 지원대책을 차질 없이 이행하겠다"고 말했다.
정지윤
영남일보 정지윤 기자입니다.영남일보(www.yeongnam.com), 무단전재 및 수집, 재배포금지